

Pros du BTP, le guide complet sur la retenue de garantie dans les marchés de travaux
Vous êtes une entreprise du BTP et vous souhaitez comprendre les enjeux, les lois et les pratiques qui entourent la retenue de garantie ? Lisez 👆


Le déboursé sec, c'est un élément essentiel du chiffrage dans le BTP. Il vous permet de connaître le coût réel des ressources directement nécessaires à la réalisation d’un ouvrage, avant d’y intégrer les frais généraux et la marge de l’entreprise.
Mais concrètement, comment calculer un déboursé sec ? Quels postes faut-il prendre en compte ? Quelle différence avec le prix de revient ou le prix de vente d’un chantier ?
Dans ce guide, nous vous expliquons simplement ce qu’est le déboursé sec dans le bâtiment, comment utiliser sa formule de calcul et comment passer du montant d’un ouvrage à son prix de vente. Vous découvrirez également un exemple chiffré, les principales erreurs à éviter et les méthodes pour être plus efficace dans vos chiffrages.
Le déboursé sec, c'est l’ensemble des dépenses directes nécessaires à la réalisation d’un ouvrage ou d’un chantier. Il vous permet de déterminer combien vous coûte réellement la production d’une prestation, avant d’ajouter vos frais généraux et votre marge.
Autrement dit, il permet de répondre à une question simple : combien ce chantier me coûte-t-il directement à produire ?
Son calcul est donc une étape essentielle de votre chiffrage. Il sert notamment à construire le devis, à vérifier la rentabilité d’un chantier et à déterminer un prix de vente cohérent avec les coûts de votre entreprise.
Le contenu exact peut varier en fonction des méthodes de chiffrage utilisées, mais il regroupe généralement les dépenses directement affectables à l’ouvrage.
On retrouve principalement quatre catégories :
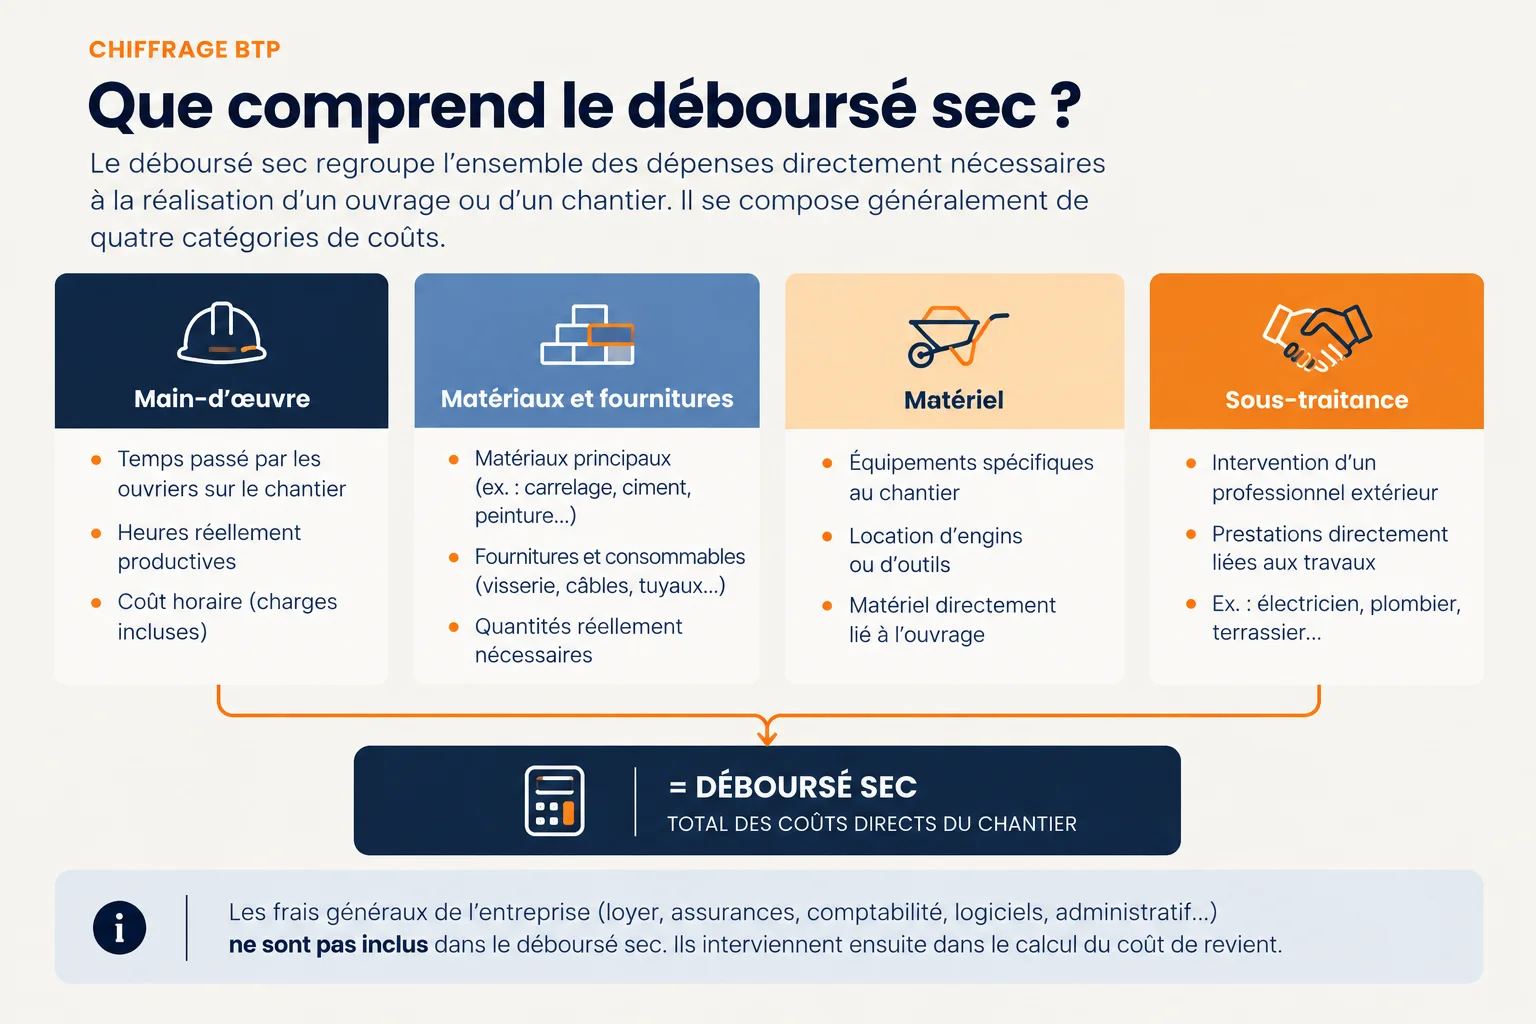
💡 Prenons l’exemple d’un peintre qui réalise la mise en peinture intérieure d’un logement. Son déboursé sec regroupe les coûts directement liés à cette prestation : peinture, sous-couche, enduit et consommables, mais aussi le coût de la main-d’œuvre nécessaire à la préparation des supports, à l’application et aux finitions. Une location ponctuelle d’équipement, comme une nacelle, peut également être intégrée si elle est directement liée au chantier.
Le déboursé sec ne doit pas être confondu avec l’ensemble des dépenses de l’entreprise.
Les frais généraux, qui permettent de faire fonctionner la société, mais ne sont pas directement affectables à un chantier précis, sont généralement traités séparément. Il peut notamment s’agir du loyer des locaux, des assurances, des frais comptables, des logiciels et des abonnements, des dépenses administratives, de la communication, ou encore d’une partie des frais liés à la flotte de véhicules.
Les frais généraux ne sont donc pas intégrés : ils interviennent ensuite dans le calcul du coût de revient.
Trouvez le logiciel idéal pour votre entreprise du BTP.

Le calcul consiste à additionner les différents coûts directs nécessaires à la réalisation d’un ouvrage. La formule est donc relativement simple :
Déboursé sec = coût de la main-d’œuvre + coût des matériaux et fournitures + coût du matériel + autres coûts directs
Pour obtenir un résultat fiable, il faut cependant être précis sur chaque poste. Une erreur dans une quantité de matériaux sous-estimée ou des consommables oubliés peut rapidement fausser votre calcul.
Le coût de la main-d’œuvre est associé au temps réellement nécessaire pour réaliser la construction, multiplié par le coût horaire.
Coût de la main-d’œuvre = nombre d’heures nécessaires × coût horaire
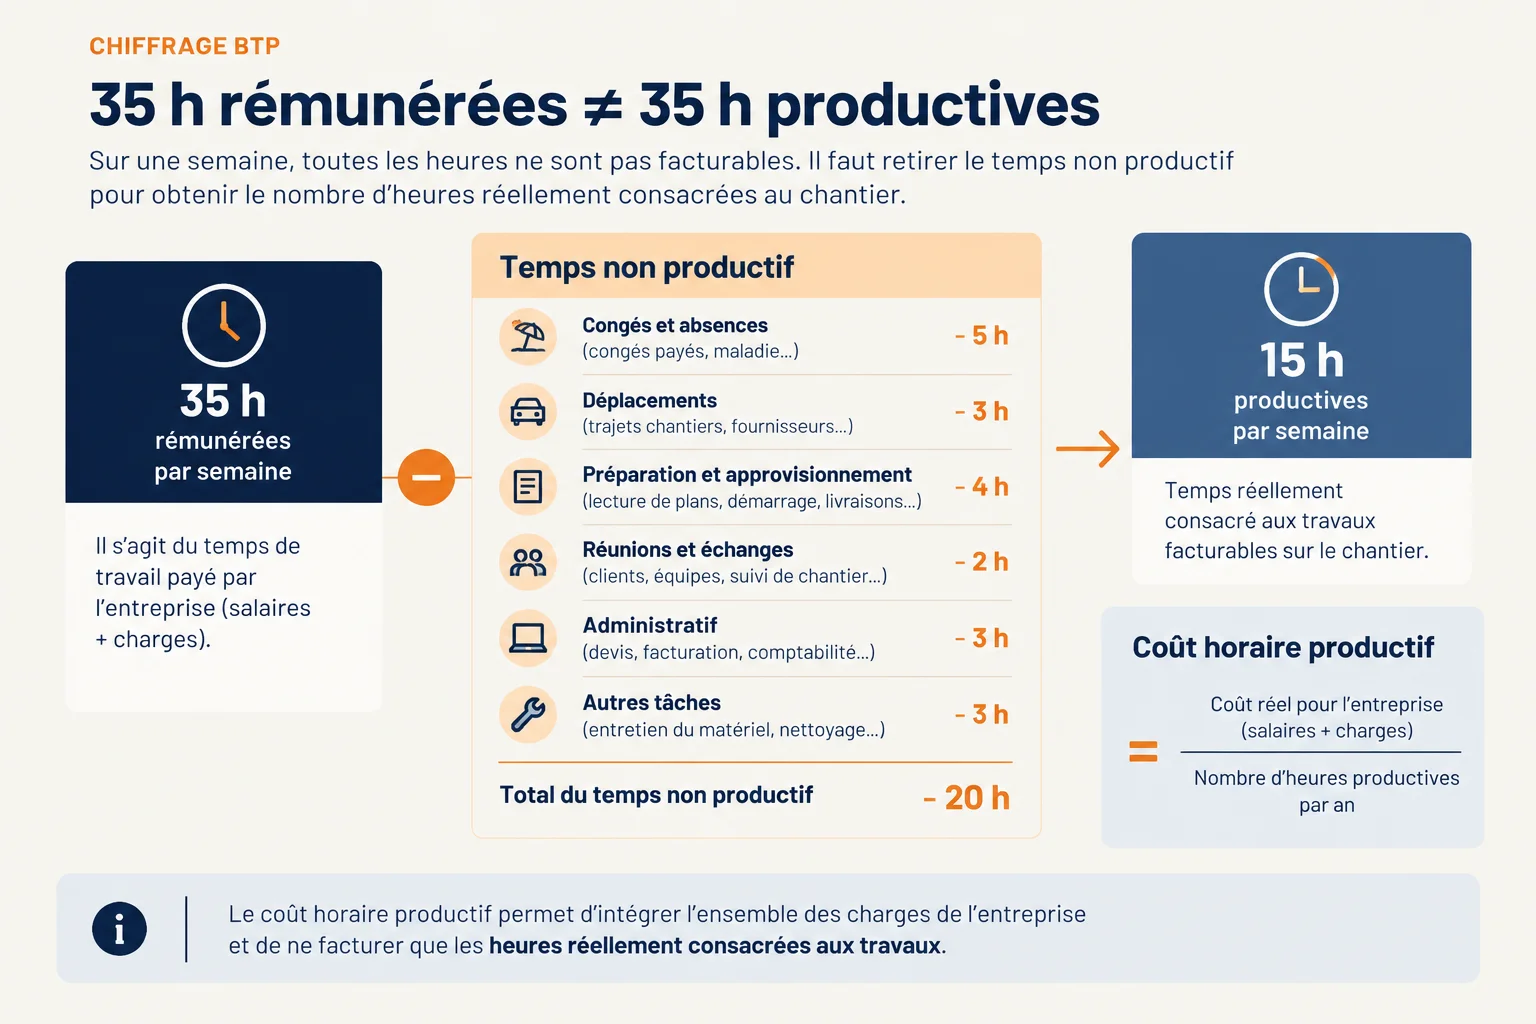
Attention toutefois : le coût horaire à utiliser ne correspond pas simplement au salaire horaire versé au salarié. Il faut tenir compte du montant réellement supporté par l’entreprise, notamment des charges associées au salarié et raisonner en fonction des heures réellement productives.
Un salarié peut être rémunéré pendant 35 heures par semaine sans consacrer 35 heures effectives à la production d’ouvrages facturables. Déplacements, préparation du chantier, approvisionnement, réunions, administratif, congés ou encore périodes non productives réduisent le nombre d’heures réellement consacrées à la production.
Si vous utilisez simplement un salaire horaire pour le calcul, vous risquez de sous-estimer les frais nécessaires à la réalisation. L’objectif est donc de déterminer un coût horaire productif, adapté à la réalité des chantiers.
Le calcul du déboursé sec commence par un coût horaire fiable. ADORDEV accompagne les entreprises de construction dans la définition de leur coût horaire productif, en tenant compte de leur organisation et de leur réalité opérationnelle.
→ Découvrez l’accompagnement ADORDEV
Le deuxième poste correspond aux matériaux et aux fournitures nécessaires à la réalisation du chantier.
Coût des fournitures = quantité nécessaire × prix d’achat unitaire
Il faut utiliser les volumes réellement nécessaires au chantier et pas uniquement les théoriques liés à la surface ou au métrage.
Prenez en compte les chutes, les pertes, les découpes, les consommables, les petites fournitures et les produits nécessaires à la préparation ou à la mise en œuvre.
Par exemple, pour poser 20 m² de carrelage, acheter exactement 20 m² de carreaux ne sera généralement pas suffisant. Il faut prévoir un volume supplémentaire pour tenir compte des découpes et des pertes.
Certains chantiers nécessitent l’utilisation de matériel spécifique : échafaudage, minipelle, nacelle, matériel de levage, outillage ou équipement loué pour le chantier.
Lorsque ces frais sont directement liés à l’ouvrage, ils peuvent être intégrés.
Si vous faites intervenir un sous-traitant pour effectuer une partie d’un chantier, le coût de cette intervention constitue également une charge directe à prendre en compte dans le chiffrage.
De la même manière, d’autres dépenses peuvent être intégrées lorsqu’elles sont directement rattachables au chantier ou à l’ouvrage. Une fois tous ces postes identifiés, il suffit de les additionner pour obtenir le déboursé sec de l’ouvrage.
➡️ Main-d’œuvre + matériaux + matériel + autres coûts directs = déboursé sec
Pour bien comprendre la méthode, prenons un exemple concret de chiffrage dans le bâtiment.
Imaginons un carreleur qui doit réaliser la pose de 20 m² de carrelage au sol. Pour calculer le déboursé sec, il doit identifier toutes les ressources directement nécessaires à la réalisation de cette prestation.
L'entrepreneur estime les besoins suivants :
Le total des matériaux et fournitures est donc de 718 €.
Le besoin en carrelage est de 22 m² pour 20 m² à poser, afin de tenir compte des découpes et des pertes.
La préparation et la pose sont estimées à 16 heures de travail.
Le coût horaire productif est de 35 €.
16 heures × 35 € = 560 €
Le coût de la main-d’œuvre directement affecté à ce chantier est donc de 560 €.
Le carreleur doit également utiliser du matériel spécifique pour effectuer la prestation. Il estime les frais directement imputables à cet ouvrage à 50 €.
On additionne maintenant les différentes dépenses directes :
Matériaux et fournitures : 718 €
+ main-d’œuvre : 560 €
+ matériel : 50 €
= 1 328 €
Le déboursé sec de ce chantier est donc de 1 328 €.
Rapporté aux 20 m² de carrelage posés :
1 328 € ÷ 20 m² = 66,40 €/m²
⚠️ Ce montant, c'est le coût direct de production de l’ouvrage. Il ne s'agit pas encore du prix que l'entrepreneur doit facturer à son client.
Dans cet exemple, facturer 1 328 € HT au client ne permettrait pas de couvrir l'ensemble des charges et de dégager un bénéfice.
Le déboursé sec constitue seulement le point de départ du calcul du prix de vente.

Le déboursé sec représente uniquement les postes directs nécessaires à l'achèvement des travaux. Pour déterminer le total à facturer au client, vous devez également couvrir vos frais généraux et intégrer la marge que vous souhaitez dégager.
Le raisonnement peut être résumé ainsi :
Déboursé sec → frais généraux → coût de revient → marge → prix de vente HT
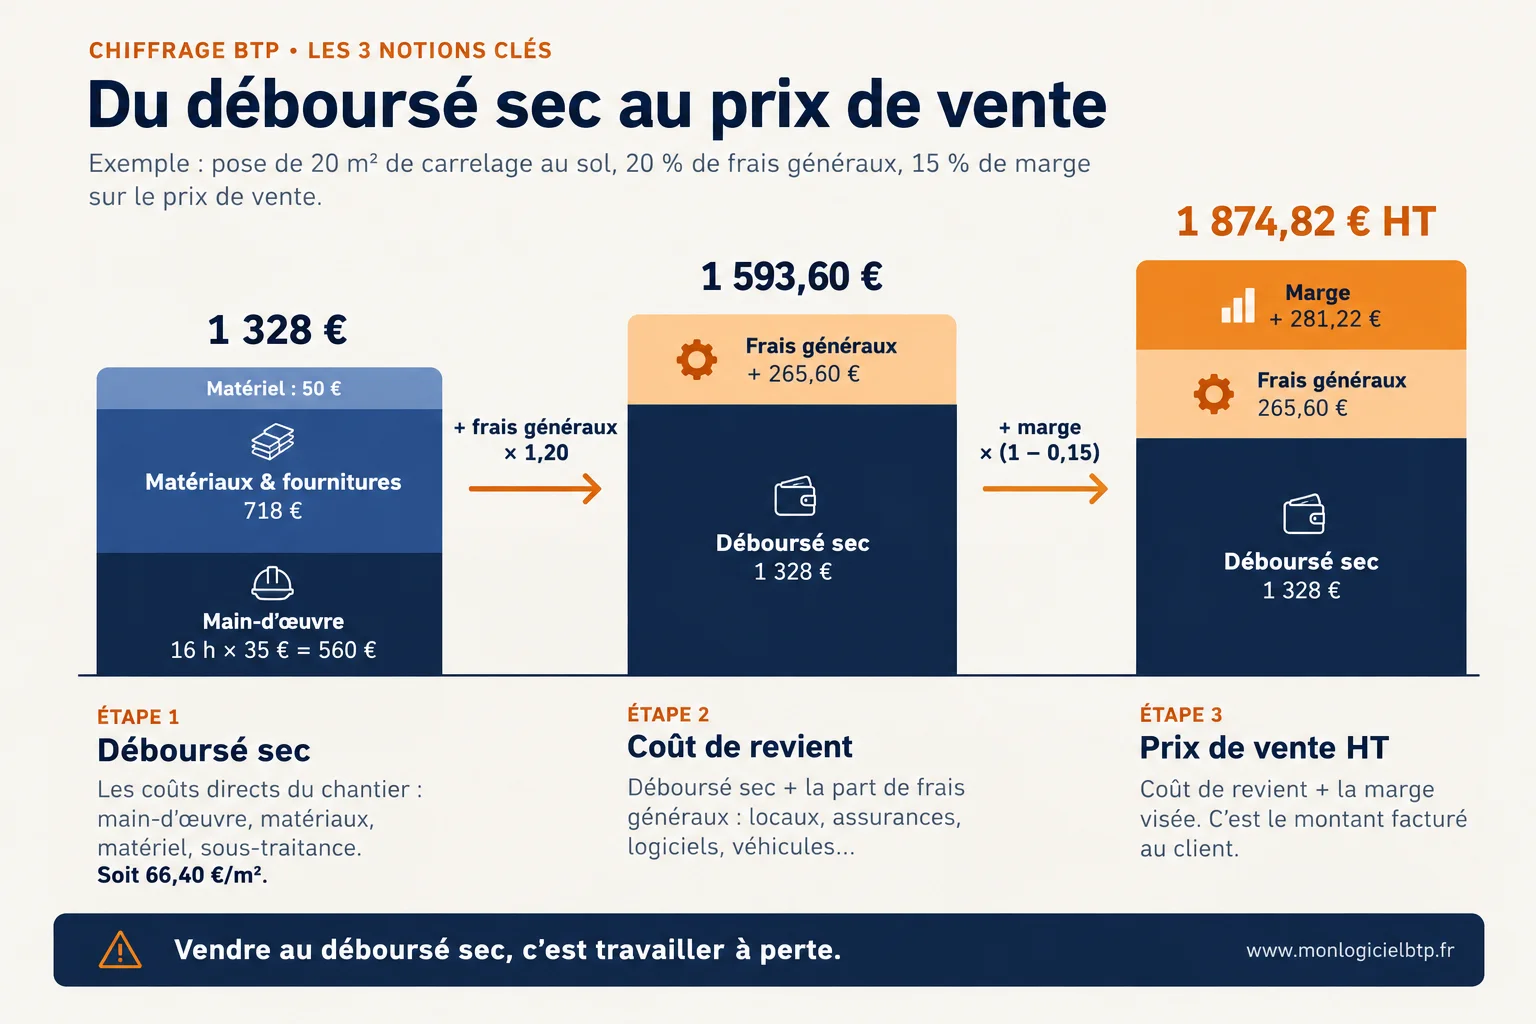
Le déboursé sec, c'est les frais directement liés à la réalisation de l’ouvrage : main-d’œuvre productive, matériaux, équipements et autres coûts directs.
Le coût de revient va plus loin. Il s'agit du montant nécessaire pour achever le chantier en comptabilisant les charges directes, mais aussi la part de frais généraux que vous devez absorber.
Le prix de vente est le total facturé au client. Il doit permettre de couvrir le coût de revient et de dégager la marge recherchée.
Une entreprise du bâtiment supporte de nombreuses charges qui ne peuvent pas être rattachées directement à un chantier précis : locaux, assurances, comptabilité, logiciels, frais administratifs, communication, véhicules, etc. Ces dépenses doivent néanmoins être financées par les chantiers menés.
Vous devez donc déterminer une méthode pour répartir ses frais généraux sur vos différents ouvrages ou chantiers. Cela peut notamment passer par l'utilisation d'un coefficient de frais généraux.
L'objectif est de ne pas construire un prix de vente uniquement à partir du déboursé sec : sinon, vous effectuerez des chantiers en couvrant vos charges directes et en perdant de l'argent une fois ses frais de fonctionnement comptabilisés.
Une fois le coût de revient déterminé, vous ajoutez la marge associée à votre objectif de rentabilité.
Il est important de distinguer marge et frais généraux : les frais généraux servent à couvrir les postes de fonctionnement, tandis que la marge est associée à ce que vous cherchez à dégager une fois les charges couvertes.
Le niveau de marge à appliquer n'est pas universel. Il dépend notamment du métier, de la structure de l'organisation, du type de chantier, de vos charges et de vos objectifs.
Déboursé sec, frais généraux, coût de revient, marge… Les notions de gestion peuvent vite devenir difficiles à maîtriser lorsqu’on n’est pas à l’aise avec les chiffres. ADORDEV accompagne les entreprises de construction pour mieux comprendre leurs coûts, piloter leur rentabilité et prendre de meilleures décisions de gestion.
→ Découvrez l’accompagnement ADORDEV
Reprenons notre pose de carrelage.
Le déboursé sec était de 1 328 €.
Imaginons que le carreleur applique un coefficient permettant d'intégrer 20 % de frais généraux.
1 328 € × 1,20 = 1 593,60 €
Le coût de revient estimé est donc de 1 593,60 €.
Si l'entreprise souhaite ensuite dégager une marge de 15 % sur son prix de vente, le prix de vente HT devra être calculé en conséquence.
Prix de vente HT = coût de revient ÷ (1 - taux de marge)
Soit :
1 593,60 € ÷ (1 - 0,15) = 1 874,82 € HT
L'entrepreneur facturerait donc environ 1 875 € HT.
Ce calcul illustre une chose essentielle : un chantier dont le déboursé sec est de 1 328 € ne doit pas être vendu 1 328 €.
Un déboursé sec n'est utile que s'il repose sur des données réalistes. Une quantité mal évaluée ou des frais oubliés peuvent avoir un impact direct sur la rentabilité du chantier.
C'est l'une des erreurs les plus fréquentes dans un devis du bâtiment.
Il ne faut pas uniquement estimer la durée de pose. La préparation, l'installation du poste de travail, les déplacements directement nécessaires, le nettoyage ou certaines opérations intermédiaires peuvent également mobiliser les équipes.
Une heure de travail oubliée dans le chiffrage peut sembler anodine sur un ouvrage. Mais si cette erreur se répète sur plusieurs dizaines de devis ou plusieurs centaines d’heures de production, elle peut représenter un écart significatif.
Calculer uniquement le volume théorique de matériaux peut également sous-estimer le déboursé.
Découpes, chutes, casse, consommables et petites fournitures doivent être comptabilisées lorsqu'ils sont nécessaires à l'achèvement des travaux.
C'est particulièrement important pour les matériaux vendus ou achetés par conditionnement : la quantité réellement achetée peut être supérieure au volume théoriquement nécessaire.
Location d'un engin, matériel spécifique, évacuation de certains déchets ou intervention d'un sous-traitant peuvent constituer des charges directes à intégrer au devis lorsqu'ils sont directement liés à la prestation.
Le déboursé sec ne représente pas la charge totale de l'entreprise.
Vous pouvez avoir un déboursé sec de 1 000 € sur un chantier, mais supporter en parallèle des frais généraux qui doivent être financés par son activité.
Il faut donc distinguer le déboursé sec, lié aux charges directes, du coût de revient, qui intègre les charges directes et les frais généraux, puis du prix de vente, qui ajoute la marge.
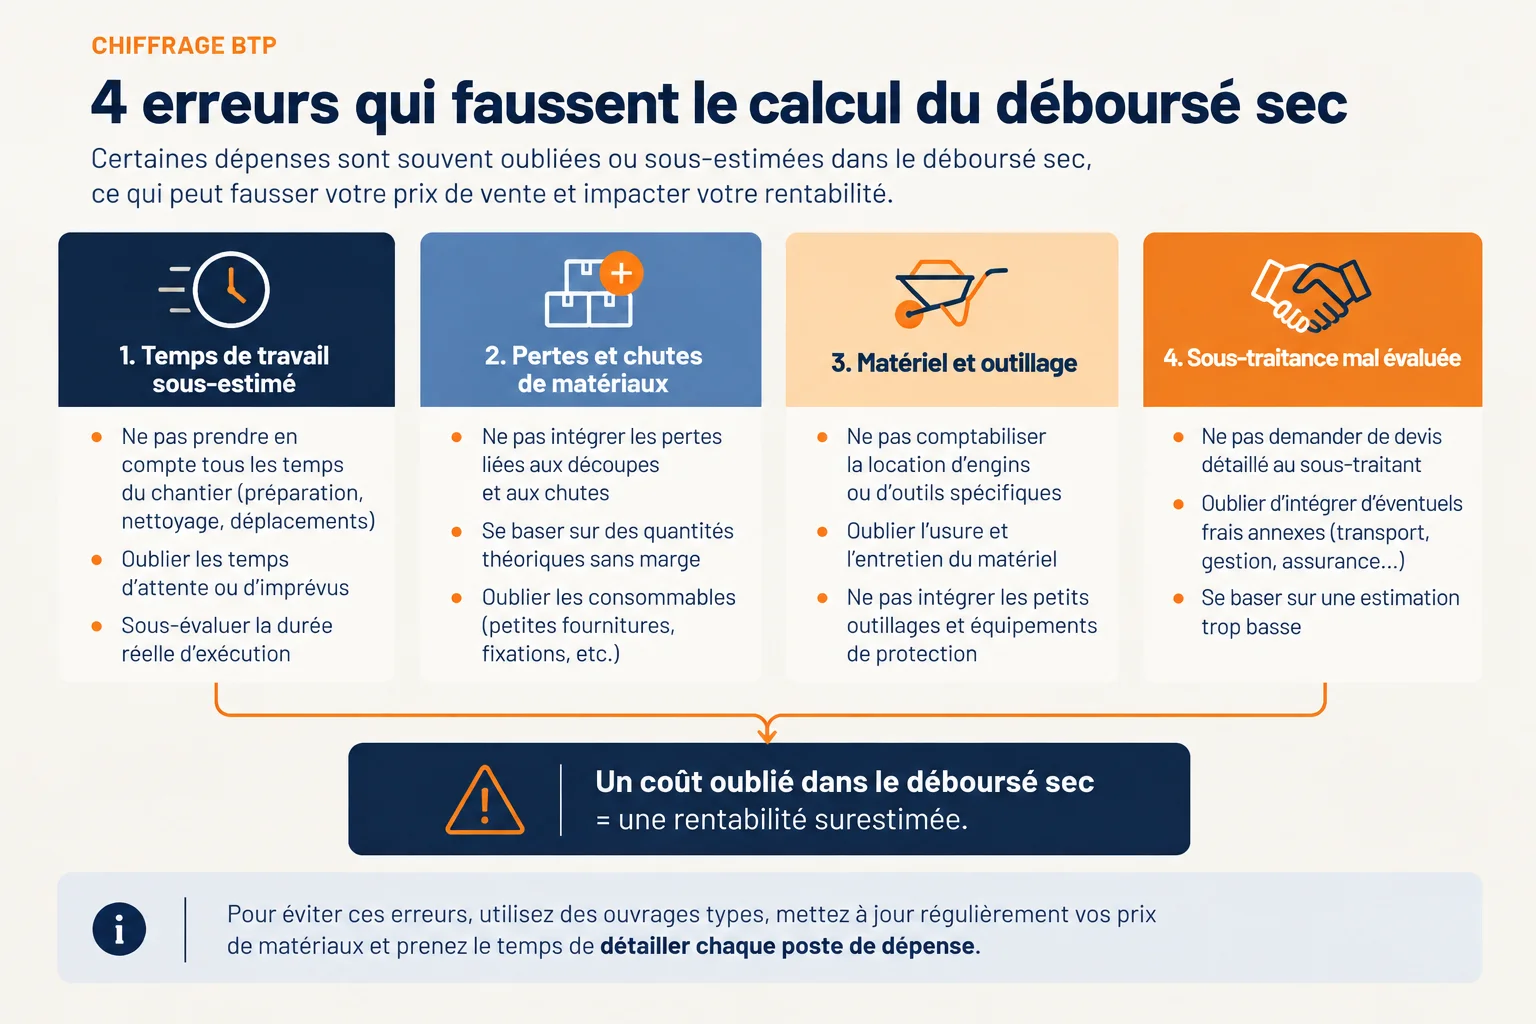
Calculer correctement un déboursé sec demande de la précision, mais refaire les mêmes calculs pour chaque devis peut rapidement devenir chronophage. Pour une entreprise qui réalise régulièrement des prestations similaires, l'enjeu est donc de fiabiliser ses calculs en évitant de repartir de zéro à chaque devis.
Un chantier peut être décomposé en plusieurs éléments : matériaux, durées, équipement et autres charges directes.
Une fois cette composition définie, elle peut servir de référence pour les prochains devis.
Par exemple, une entreprise de peinture peut enregistrer une prestation de peinture au m² avec le type et la quantité de peinture nécessaires, les consommables, le temps moyen de préparation, de mise en œuvre et le coût horaire.
Le déboursé sec peut alors être calculé à partir de cette composition plutôt que reconstruit manuellement à chaque fois.
Plutôt que de recalculer chaque ligne d'un devis, il est possible de partir d'un chantier déjà chiffré, puis d'adapter les volumes ou les caractéristiques nécessaires au nouveau chantier.
Un déboursé sec n'est pas figé.
Le prix des matériaux peut évoluer, tout comme celui de certains équipements. Une composition d'ouvrage doit donc pouvoir être mise à jour pour que les futurs devis reposent sur des données cohérentes.
Lorsque les devis deviennent nombreux ou complexes, un logiciel BTP peut permettre de structurer et d'automatiser une partie du travail.
Pour faciliter la gestion, plusieurs fonctionnalités peuvent être particulièrement utiles : une bibliothèque de prestations, la décomposition des ouvrages en matériaux, main-d'œuvre et matériel, la gestion des coûts horaires, la mise à jour des prix d'achat, le calcul automatisé des déboursés, la gestion des coefficients et des marges et la réutilisation des chantiers dans les devis.
Le bon logiciel dépend toutefois de la taille de l'entreprise, de son métier, de son organisation et de ses besoins. Un artisan qui réalise quelques devis par mois n'aura pas nécessairement les mêmes attentes qu'une entreprise de plusieurs dizaines de salariés.
Calculer ses déboursés secs peut être beaucoup plus simple avec un logiciel adapté. Encore faut-il trouver la solution qui vous permet de gagner du temps sans vous tromper.
C’est justement le rôle de MonLogicielBTP : vous aider à identifier les logiciels BTP adaptés à votre entreprise et à comparer les solutions selon vos besoins. L’objectif est de gagner du temps dans votre recherche et de faire un choix éclairé, sans multiplier les essais ni risquer de vous tromper de logiciel.
Vous ne savez pas quel logiciel BTP choisir ? MonLogicielBTP vous aide à y voir plus clair.
La formule du déboursé sec consiste à additionner les charges directement nécessaires à la construction :
Déboursé sec = main-d'œuvre + matériaux et fournitures + matériel + autres postes directs.
Les frais généraux et la marge de l'entreprise ne sont pas inclus dans le déboursé sec.
Le déboursé sec correspond aux charges directes nécessaires pour réaliser un chantier.
Le prix de revient intègre également les frais généraux nécessaires au fonctionnement de l'entreprise.
Le prix de vente est ensuite déterminé à partir du coût de revient, en ajoutant la marge recherchée.
Non, les frais généraux sont généralement traités séparément. Ils correspondent aux charges nécessaires au fonctionnement de l'entreprise, mais qui ne peuvent pas être directement rattachées à un ouvrage précis : locaux, assurances, comptabilité, frais administratifs, logiciels, etc.
Ce montant peut être calculé en multipliant le nombre d'heures nécessaires à la réalisation du chantier par le coût horaire.
Pour obtenir un chiffrage fiable, il est préférable de travailler avec un coût horaire qui tient compte du total réel supporté par l'entreprise et des heures réellement productives.
Le déboursé sec est la première étape pour construire un chiffrage fiable. Il permet de connaître le coût direct d'un chantier en comptabilisant la main-d'œuvre, les matériaux, les fournitures, le matériel et les autres postes directement liés à sa construction.
Mais le déboursé sec ne suffit pas à déterminer le prix à facturer au client. Il faut ensuite intégrer les frais généraux, calculer le coût de revient puis appliquer la marge souhaitée pour obtenir un prix de vente cohérent.
Pour les entreprises qui souhaitent structurer leur gestion et gagner du temps, le choix du bon logiciel BTP peut également faire une vraie différence. Encore faut-il trouver une solution adaptée à son activité et à son organisation.
C'est justement l'objectif de MonLogicielBTP : vous aider à identifier les logiciels BTP adaptés à vos besoins et vous accompagner dans leur choix et leur déploiement.
Découvrez nos articles, modèles ou guides pour vous aider dans votre choix

